Tu patrimonio está demasiado ligado al negocio
La empresa concentra ingresos, liquidez y expectativas de futuro, mientras el patrimonio personal avanza sin una hoja de ruta propia.
Si diriges una empresa o participas en ella, tu negocio puede ser tu mayor activo y tu principal fuente de ingresos. Te ayudo a conectar liquidez, patrimonio personal, protección y futuro familiar, respetando la separación entre empresa y persona.
Enrique Soto · Agente representante en exclusiva de Banco Mediolanum. En Zaragoza y a distancia.
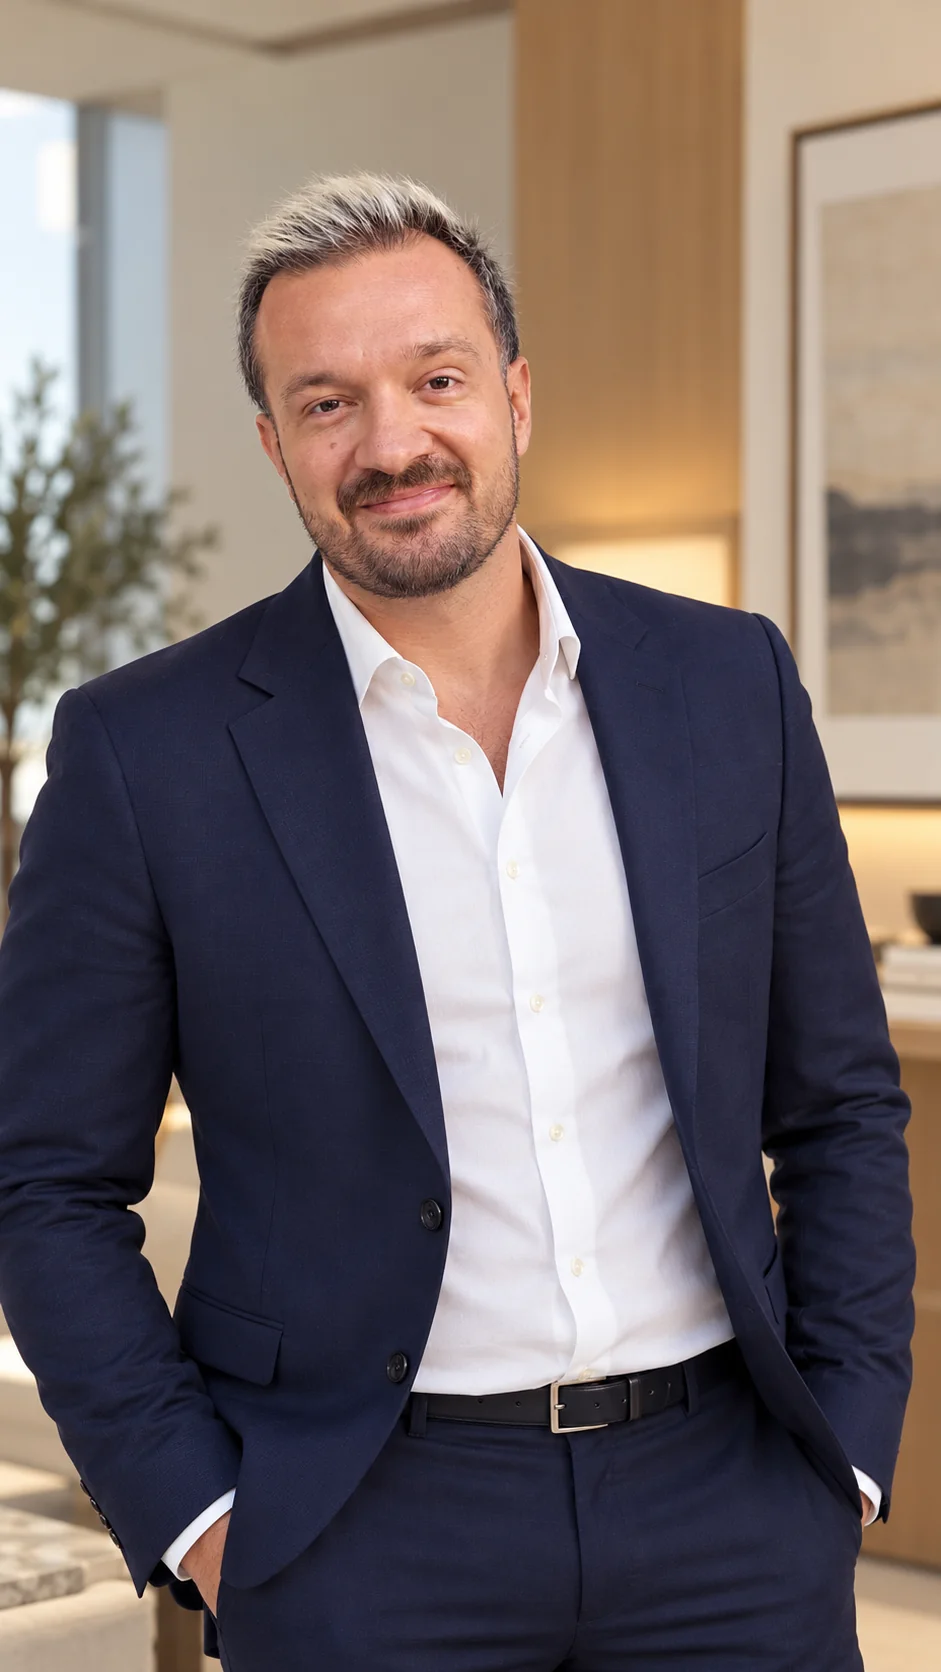
Como empresario, sé que las decisiones de negocio no terminan en el balance: afectan a la familia, la liquidez y los planes de futuro. Desde Zaragoza acompaño a empresarios, socios y directivos de Aragón y del resto de España, coordinándome cuando procede con sus asesores fiscales y jurídicos. Trabajo como agente representante en exclusiva de Banco Mediolanum.
Conoce mi trayectoria y formación →La empresa concentra ingresos, liquidez y expectativas de futuro, mientras el patrimonio personal avanza sin una hoja de ruta propia.
Necesitas distinguir operativa, impuestos, contingencias e inversión antes de tomar decisiones fuera de la empresa.
Quieres preparar opciones personales sin depender exclusivamente de una futura venta o de que el negocio continúe igual.
La planificación patrimonial del empresario conecta el negocio con sus objetivos personales. Empieza por distinguir recursos de la empresa y patrimonio propio, revisar compromisos y dependencias, y coordinar decisiones financieras con el asesoramiento fiscal y jurídico correspondiente.
Identificamos capital operativo, reservas, compromisos y riesgos del negocio.
Ordenamos ingresos, gastos, protección y objetivos familiares fuera de la empresa.
Analizamos concentraciones, horizontes y decisiones que deben coordinarse.
Revisamos el plan cuando cambia la empresa, la familia o el contexto.
Una sociedad tiene saldo en cuenta, pero afronta nóminas, impuestos, proveedores e inversiones previstas. El saldo no equivale necesariamente a excedente disponible.
Primer paso: Ordenar cobros y pagos por fecha, reservar contingencias y revisar deuda y necesidades operativas antes de estudiar alternativas para el excedente.
Una socia obtiene sus ingresos de la empresa y la mayor parte de su patrimonio está en sus participaciones. Una valoración estimada no es liquidez disponible.
Primer paso: Separar el mapa de la empresa del personal, revisar liquidez familiar, avales y protección, y valorar objetivos fuera del negocio sin comprometer su operativa.
Un empresario contempla retirarse, pero desconoce la fecha de transmisión, el importe neto y si cobrará al contado o de forma aplazada.
Primer paso: Comparar escenarios de continuidad, retraso y transmisión con especialistas, y relacionarlos con las necesidades personales y familiares posteriores.
Una directiva cuenta con ingresos recurrentes y una retribución variable que puede cambiar según resultados y calendario.
Primer paso: Diferenciar gastos sostenidos con ingresos estables, reservas y objetivos a largo plazo antes de asignar el bonus, teniendo en cuenta su situación fiscal.
Son ejemplos educativos, no recomendaciones ni casos de clientes. Las decisiones de la sociedad y de sus propietarios requieren análisis separado y coordinación fiscal y jurídica.
Sí. Trabajo desde Zaragoza y puedo mantener reuniones presenciales acordadas previamente o a distancia. Acompaño a empresarios, socios y directivos en Aragón y en el resto de España, según sus necesidades y el alcance del servicio.
Cuando es necesario, coordino las decisiones financieras con los profesionales fiscales y jurídicos del cliente. Cada especialista mantiene su ámbito de responsabilidad y las decisiones dependen de la situación concreta.
Empieza con cuentas, reservas y objetivos diferenciados para la empresa y para la familia. Antes de mover dinero entre ambas esferas, conviene coordinar la decisión con los profesionales fiscales y jurídicos que conozcan tu caso.
Depende del ciclo de cobros y pagos, nóminas, impuestos, proveedores, inversiones previstas y variabilidad del negocio. La clave es distinguir la liquidez operativa del excedente que no necesita la actividad a corto plazo.
Primero hay que confirmar que sea un excedente real y no dinero comprometido. Después se comparan necesidades del negocio, deuda, plazo disponible, liquidez y riesgo antes de decidir una solución individualizada.
La diversificación suele construirse de forma gradual fuera del negocio, sin comprometer su estabilidad. El ritmo y la vía adecuada deben coordinarse con la situación fiscal, jurídica y financiera del empresario.
Conviene estimar las necesidades futuras, revisar las fuentes de pensión y crear patrimonio personal separado. La venta o sucesión de la empresa puede formar parte del plan, pero no debería ser su única base.
Podemos partir de estas preguntas, sin que tengas que tener todas las respuestas.
No envíes extractos, contratos ni cifras patrimoniales por este formulario. Acordaremos el canal adecuado si necesitamos documentación.
Antes de avanzar, aclararemos el alcance del acompañamiento y los costes que puedan corresponder.